この記事はAIで自動翻訳されており、誤りが含まれる場合があります。
*文章内のリンクは海外サイトのものとなります。あらかじめご了承ください。*
ほとんどの小売業者にドロップシップのマージンがどこから生まれるのか尋ねると、答えはすぐに返ってきます。サプライヤーへの支払いと顧客への請求額の差です。
その答えは間違っていません。ただ、それは最も見えやすい部分にすぎず、多くのドロップシッププログラムが書類上は高い粗利益率を示していても、営業利益率になると話が変わってくる理由もそこにあります。
多くの点で、ドロップシップは自社在庫と同じ仕組みで動きます。販売元は自社であり、価格を設定するのも自社です。売上として記録するのは販売価格そのものです。検索から配送まで、顧客の目に映るのは自社ブランドだけです。
違いは、顧客体験全体を自社が担う一方で、フルフィルメントは第三者が担うという点です。この一つの分断こそが、複雑さの出発点になります。
配送会社やサービスレベルを選ぶのはサプライヤーです。荷物が行方不明になったとき、誕生日プレゼントが陸送でパーティーの4日後に届いたとき、箱が傷つき別人の納品書が入っていたとき——そのどれも自社が決めたことではありません。それでも、そのすべてが自社の問題になります。
その後に続くものは、販売額全体とともに自社の売上にそのまま乗ってきます。返品、問い合わせ対応、返金、サプライヤーではなく自社の名前が書かれた低評価レビュー、そして二度と戻ってこない顧客。触れたことのない商品と、自社では行っていない配送のために、そのすべてを自社が背負うことになります。
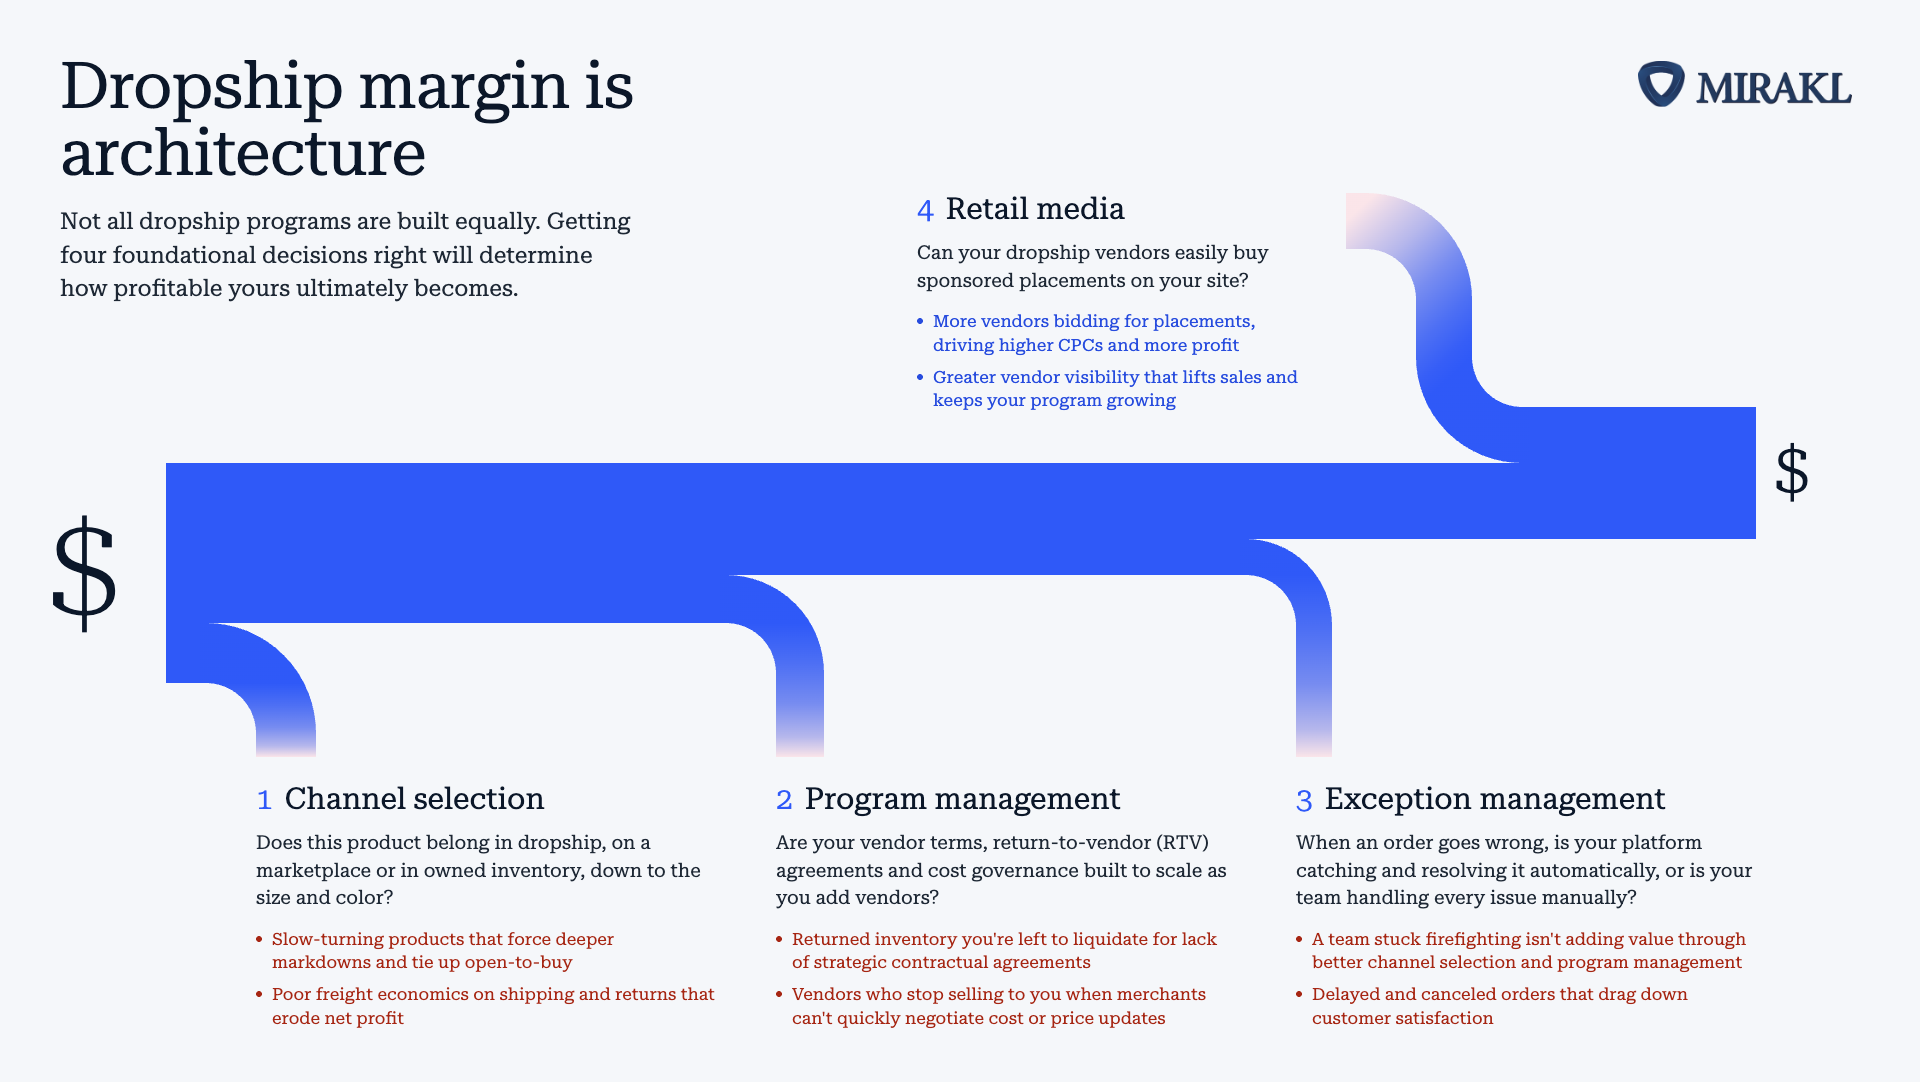
だからこそ、交渉した卸価格は、実際に手元に残る金額についてほとんど何も教えてくれません。ドロップシップのマージンは、結果として後から測る数字ではなく、4つの階層にわたって設計するものです。そのうち3つは防御的な役割を担い、想定したマージンを守ります。
- チャネル選定: サプライヤー、商品、バリエーションの単位まで踏み込み、自社在庫やマーケットプレイスではなくドロップシップに何を置くべきかを判断すること。
- プログラム管理: 最初の注文が発生する前に、サプライヤー契約に組み込む条件と管理体制。
- 例外処理: サプライヤー数の拡大とともに増えていく特例対応、紛争、サービス障害への対処。
4つ目は攻めの役割を担い、これまでの決定によって生まれた品揃えそのものを新たな収益源に変えます。
- サプライヤーのマネタイズ: サプライヤーが在庫する商品カタログに広告枠を設け、売れることで利益を得るサプライヤー自身にその費用を負担してもらうこと。
階層1:チャネル選定がマージンの上限を決める
ドロップシッププログラムにおいて最もマージンへの影響が大きい判断は、サプライヤーと契約する前に下されます。そもそもドロップシップに置くべきものと、自社在庫やマーケットプレイスに置くべきものを見極める判断です。しかもこれはカテゴリー単位の話ではありません。サプライヤー、カテゴリー、商品、さらにはサイズや色に至るまで細かく関わり、階層ごとに正しい答えが変わることもあります。
多くの小売業者は、この判断をマークアップだけで下します。卸価格と販売価格を比べて終わり、というわけです。
しかしマークアップは、計画上の数字であってパフォーマンスの数字ではありません。すべてが計画どおりに進んだ場合にその商品が生むはずの利益を示すだけで、実際にそうなるかどうかを左右する要素は何も見えていません。マークダウンのリスク、フルフィルメントにかかるコスト、返品率、在庫の回転率、動いていない在庫に眠る仕入れ予算——これらはどれも見えないままです。
同じ靴の2つのサイズを例にとりましょう。卸価格も販売価格もマークアップも同一です。片方は定価のまま売れ、計画どおりのマージンを生みます。もう片方は2回のマークダウンを経てクリアランスラックで終わり、マージンはごく一部しか残りません。仕入れの時点では同じに見えても、実際に生んだ結果はまるで違います。
ここから話が面白くなります。回転の遅いバリエーションをドロップシップに移すと、二つの効果が同時に生まれるからです。マークダウンのリスクをバランスシートから外し、実際に回転するサイズにより多くの仕入れ予算を投じられるようになります。得られるメリットは、もう所有していない商品で失わなくなったマージンだけではありません。よく売れる商品にさらに投資して得るマージンも含まれます。
こうしたコストをモデルに組み込むと、状況は一変することがあります。表面上は好調に見える商品が、実は営業利益率を静かに削っている一方で、低マージンだと切り捨てていた商品が、自社で在庫を持たなくなった途端に扱う価値を持つこともあるのです。
業界ではすでに、商品ミックスをマージンのレバーとして活用する動きが進んでいます。デロイトの2026年グローバル・リテール業界アウトルック (opens in a new tab)によると、リテール企業の経営幹部の72%が、コスト上昇を吸収するために商品ミックスを高マージンまたは付加価値の高い商品へシフトする計画だと回答しました。約4分の3が、マクロ環境に力を注ぐよりも自社でコントロールできる領域に集中していると答えています。
しかし、高マージン商品へのシフトが機能するのは、どの商品が該当するのかを把握している場合だけです。多くの小売業者では、各商品をどのチャネルに置くかは発売時に決めたまま見直されておらず、その間にコストや返品率、消化率はすべて変化しています。
初めてドロップシッププログラムを立ち上げるのであれば、この判断こそ深く分析する価値があります。すでに運用している場合も、粗利益率ではなく営業利益率を基準に見直す価値があります。
実務上、これは最初の仕入れ判断を正当化した数字とは別の指標を確認することを意味します。
- 着地コスト後のコントリビューションマージン: 粗利益からフルフィルメントコスト、返品、マークダウンを差し引いた指標を、実際に判断を下す単位——サプライヤー、カテゴリー、商品、サイズ、色——で算出します。
- GMROI: 在庫投資に対する粗利益率 (opens in a new tab)は、仕入れ予算の1ドルがどれだけの利益を生んでいるかを示します。どの商品が自社在庫にふさわしく、どの商品を移すべきかを最も明確に読み取れる指標です。
- 定価消化率: 最初のマークダウン前に売り切れる商品の割合です。バリエーション単位で消化率が低いことは、クリアランスラック入りを予兆する最も早い、そして最も明確なサインであり、その商品を自社で持つのではなくドロップシップに移すべき根拠になります。
- サプライヤー別・商品別の返品率: どちらのモデルでも返品は自社が負担しますが、ドロップシップの返品は単発で発生し、それを支える在庫がないため、きれいに再販する方法がほとんどありません。返品率の高い商品は自社で持つにもコストがかかり、適切な契約条件がなければドロップシップでもコストがかかります。
- 在庫週数と回転率: 回転の遅い商品は、仕入れ予算を数か月にわたって固定してしまいます。それは、顧客が実際に購入している商品に使えない予算です。
これらの指標で品揃えを並べ替えると、粗利益率だけで並べた順位とはほとんど一致しません。ドロップシッププログラムを支えていると思っていた商品が順位を下げ、切ろうと思っていた商品が順位を上げます。この二つの見方の違いこそが、収益性を伴って成長するプログラムと、単に規模だけが大きくなるプログラムの違いです。
*このモデルの検討を初めて行う方へ。ドロップシップ、マーケットプレイス、あるいは両方を選ぶ (opens in a new tab)ためのガイドで、トレードオフを詳しく解説しています。*
階層2:プログラム管理が交渉の成果を守る
チャネル選定はマージンの上限を決めます。プログラム管理は、その上限に実際に到達できるかどうかを決めます。
サプライヤーのオンボーディング時に交渉する卸価格は、ドロップシップのマージンの基盤です。しかし多くのプログラムでは、この基盤がその後ほとんど保護されません。コスト変更はメールで届き、スプレッドシートを通じて処理されます。承認のゲートも、しきい値のルールも、変更が該当SKUのマージンにどう影響するかをリアルタイムで確認する手段もありません。
そのためマージンは再交渉によって失われるのではなく、徐々にずれていきます。コスト変更は財務レポートに反映されるまでの数日から数週間、進行中の注文にそのまま適用され続け、その時点ではすでに損失が確定しています。
解決策は、より厳しく交渉することではありません。サプライヤーのオンボーディングを、契約内容を維持する仕組みを組み込む機会として扱うことです。
- 継続的な管理としてのコストガバナンス: 月次の突き合わせ作業ではなく、承認ワークフロー、マージンのしきい値、そしてコスト変更が反映される前にその影響をリアルタイムで確認できる仕組みです。
- 契約書に明記されたサプライヤー負担のプロモーション: 時間もなく交渉力も弱まるキャンペーンごとの交渉ではなく、あらかじめ契約に組み込んでおくものです。
- 返品負担条件と不良率の責任分担をあらかじめ明確化: 返品費用を誰が負担し、誰が商品を引き取り、どの回収率とするか。これは返品率の高い商品がドロップシップとして成立するかどうかを決める条件であり、返品が発生し始めた四半期後よりも、サプライヤーの稼働前に合意しておく方がはるかに容易です。
- 実効性のあるパフォーマンス基準: オンボーディング時に合意したサービスレベルを自動的に追跡し、誰かが催促しなくても徹底される仕組みです。
- 依頼ではなく強制するカタログデータ基準: 商品情報と実物の不一致による返品は、サプライヤーから受け取ったデータという上流工程で生まれたマージンの損失です。オンボーディング時に要件を設定し、自動的に守らせましょう。
共通しているのは、交渉力とタイミングです。サプライヤーが稼働する前は、その後のどの時点よりも交渉力とタイミングの両方に恵まれており、そこで合意した条件はその後のすべての注文に自動的に適用されます。同じ内容を後からプロモーションごと、紛争ごとに交渉すれば、交渉力は弱まり、手間は格段に増えます。それを怠れば、チームが同時に何枚のスプレッドシートを監視できるかにマージンが左右されるプログラムができあがってしまいます。
サプライヤー契約には、もう一つ気づきにくいコミットメントも組み込むべきです。これについては、防御的な階層を説明した後で改めて取り上げます。
階層3:例外処理——マージンが静かに消えていく場所
例外処理は最も注目を集める階層ですが、注目に値するのはその一部だけです。
どのドロップシッププログラムも、例外処理を前提に動いています。プロモーションのために価格の特例が必要になる。しきい値を超えるためにコスト変更の手動処理が必要になる。配送がサービスレベルを満たさない。データが不完全なままSKUが公開される。サプライヤーが50社であれば、これらは十分に対応可能です。しかし500社、数万件の出品となると、もはや例外ではなく、プログラムの規模に比例して増え続けるパターンになります。
その負荷が最も集中するのが返品です。全米リテール連合の2025年リテール返品レポート (opens in a new tab)によると、2025年にはオンライン売上の推定19.3%が返品され、全リテールチャネルを合わせた平均は15.8%でした。返品のうち約9%は不正によるものと見られています。さらに顧客側への影響も重なり、消費者の82%が無料返品をオンライン購入時の重要な判断基準としており、71%が返品対応が悪かった小売業者では再購入しにくくなると答えています。
ドロップシップでは、サプライヤーが箱を送るだけの一方で、そのすべてを自社が引き受けることになります。
このテーマについてはすでに詳しく取り上げています。ドロップシップの収益性を静かに奪う3つの隠れたコスト (opens in a new tab)、そして返品を事業コストとして受け入れるのではなく発生源で食い止める方法 (opens in a new tab)についての記事です。
ここで付け加えておきたいのは順序の問題です。例外処理は、チャネル選定やプログラム管理での誤った判断を救うことはできません。オペレーションの卓越性が守れるのは、自社が設計したマージンだけです。設計そのものが想定していなかったマージンを、後から生み出すことはできません。
攻め:築き上げたプログラムをマネタイズする
ここまではすべて防御——チャネルの判断によって生まれたマージンを守る話でした。ここからは、より興味深い問いに移ります。ドロップシップのマージンは、実際にはどこで成長するのでしょうか。
その答えは、多くの小売業者が気づくのが遅い、あるいはそもそも気づかない場所にあります。サプライヤーガバナンス、カタログデータの品質、契約条件の徹底といった、マージンを守るために必要なインフラそのものが、築き上げた品揃えをマネタイズするための土台にもなるのです。
その最も分かりやすい例がリテールメディアです。ただ、これはほとんど常にマーケットプレイスの戦略として語られます。その捉え方では、ドロップシップの本当の違いを見逃してしまいます。それは、サプライヤーの売上が実際にどこで確定するかという点にあります。
卸売の関係では、サプライヤーは商品が自社の倉庫に届いた時点で売上を確定させます。その時点でサプライヤーの販売は完了しており、その後その商品がどうなるかは自社の問題です。サプライヤー側に残るリスクは、事前に交渉した返品条件やマークダウン支援に限られます。インセンティブは「売り込む」ことに向きます。
ドロップシップはこの構図を逆転させます。サプライヤーは顧客が購入するまで在庫を保持するため、実際に商品が動くまでどちらも売上を記録しません。また、販売価格を決めるのは自社なので、サプライヤーは値下げによって販売スピードを上げることができません。サプライヤーに残された手段は、露出を高めることだけです。
これによって、依頼の意味そのものが変わります。卸売業者に広告費の負担を求めることは、すでに自社に売却した商品にお金を使わせることを意味し、それが販促資金の交渉がしばしば対立的になる理由です。一方、ドロップシップのサプライヤーに同じことを求めるのは、まだ自社の倉庫にある在庫を動かすための投資を求めることになります。依頼の内容は同じでも、経済合理性はまったく異なります。
実際に資金の流れも変わり始めています。デロイトの調査では、リテール企業の経営幹部の83%が、販促予算がリテールメディアネットワークへ移っていくと予測し、リテールメディアネットワークを運営する経営幹部の88%が、それが今後1年の売上と収益性にとって重要だと考えています。米国の広告主は2026年にリテールメディアへ710.9億ドルを投じる (opens in a new tab)と予測されています。
この経済合理性が、資金の移動を説明しています。小売業者自身のサイトやアプリで販売される広告は、以前から粗利益率が70%から90% (opens in a new tab)程度とされる一方、オフサイト広告はメディアコストや代理店コストを差し引くと20%から40%にとどまります。このベンチマークは長年、業界標準として定着しています。
これこそ、防御的な条件と並んでサプライヤー契約に組み込むべきコミットメントであり、多くの小売業者がこれまで求めてこなかったものです。かつてこの資金は「co-op」と呼ばれる、印刷広告や店頭施策などを対象に交渉された補助金として動いていました。その同じ資金が、いまリテールメディアへと移りつつあります。
この階層は、ほかの3つとは異なる働き方をします。最初の3つの階層はすでに得たマージンを守るものですが、この階層は、自社が所有していない品揃えの上に、プログラムがこれまで持っていなかったマージンを新たに積み上げます。しかも、その費用を負担するのは、売れることで利益を得るサプライヤー自身です。
マージンはアーキテクチャである
最も収益性の高いドロップシッププログラムを運営している小売業者は、他社より交渉が上手いわけではありません。4つの判断それぞれを意図的に、しかも実際に判断が発生する順序どおりに行っているのです。どのチャネルに何を置くか、契約に何を組み込むか、何を自動化するか、そしてそのすべての上に何を売るか、という順序です。
チャネル選定は戦略的な判断であり、それは変わりません。しかしその判断は、それを支える数字の質に左右されます。サプライヤー、商品、バリエーション単位でコントリビューションマージンやGMROIをドロップシッププログラム全体にわたって算出することは、マーチャンダイジングの課題である前に、システムの課題です。多くのプログラムが停滞する理由は、判断力が足りないからではありません。その判断を下すための可視性が存在しないからです。
それ以外の階層は、より純粋にインフラの問題です。オンボーディング時に条件を徹底すること、大規模に例外処理を行うこと、数百社のサプライヤーにわたってカタログの品質を保つこと、そして品揃えの上でメディア事業を運営すること——これらは戦略であると同時に、実行力そのものでもあります。デロイトの調査では、リテール企業の経営幹部の44%が、既存システムが自社のイノベーションを遅らせていると回答しています。
本当に問うべきなのは、自社のドロップシッププログラムが利益を生んでいるかどうかではありません。どの階層がその上限を決めているかを把握しているかどうかです。
この問いに答えるために作られたのが、ドロップシップ成熟度アセスメント (opens in a new tab)です。 わずか5分で、サプライヤー管理と規模、商品・カタログ管理、オペレーションの卓越性、戦略的成長という観点からプログラムを評価し、上限がどこにあるかを示します。